最近,关于外卖商家交税的话题,越来越受关注。
有人担心:“以后外卖每一笔订单都要交税了?” 有人问:“平台扣完佣金和配送费,到账的钱才算收入吧?” 还有老板疑惑:“我只是开了一家小外卖店,一个月才几万块,也会受到影响吗?”
这些问题,真的值得每个外卖老板认真看一看。
从2025年10月起,互联网平台已经开始按季度向税务机关报送商家的身份和收入信息。这不是外卖突然开征新税,而是线上经营收入更加透明了。
对规范经营的商家来说,这未必是坏消息;但订单流水、平台结算和应税销售额,以后不能再混着算。
01. 外卖平台报送收入,早已不是传闻
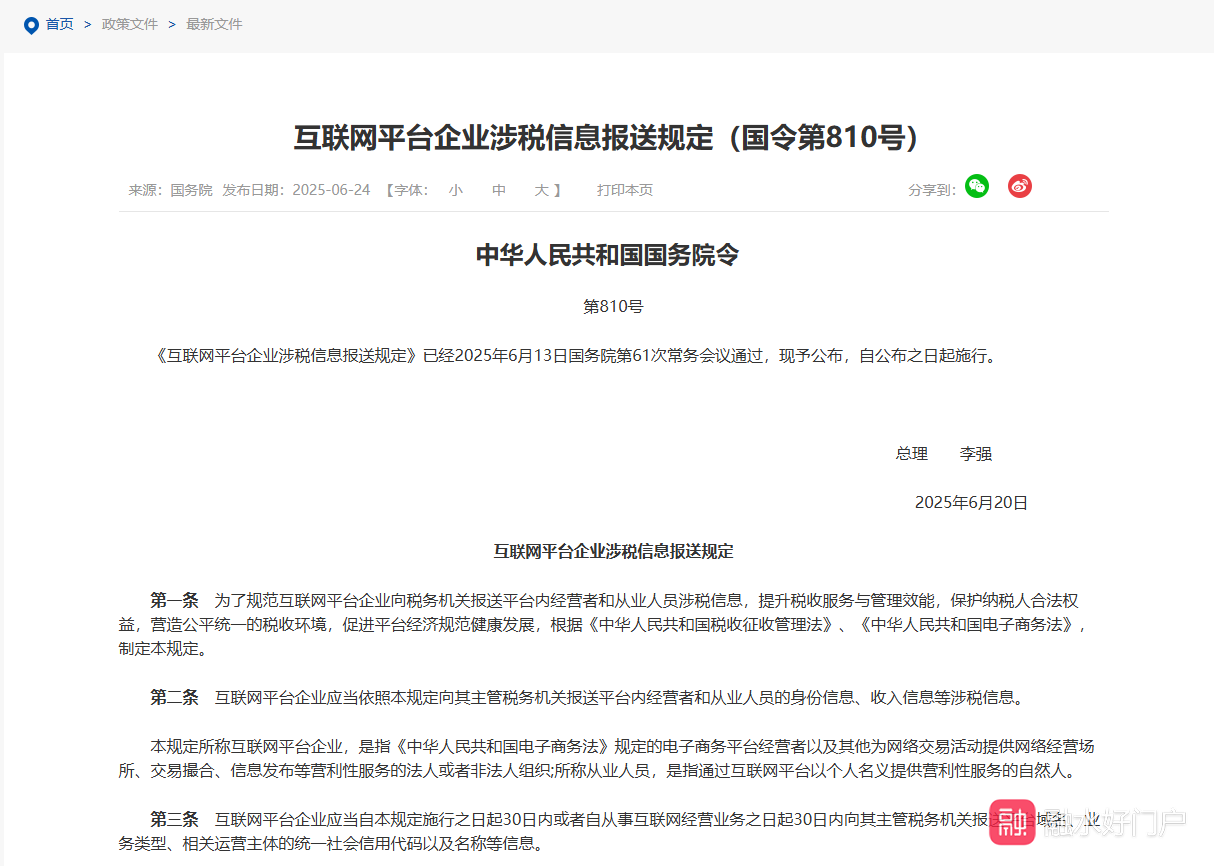
政策原文:国务院令第810号,2025年6月公布施行。查看税务总局官方文件
2025年6月,国务院公布《互联网平台企业涉税信息报送规定》。2025年10月,互联网平台按要求首次报送平台内经营者身份和收入信息,此后按季度持续报送。报送信息涉及收入总额、退款金额、收入净额、交易订单数量等。
举个例子:某家外卖店一个季度做了40万元订单交易,扣除退款后,还产生平台佣金和推广费用。老板可能习惯只看最终到账多少钱,但平台报送收入并不简单等于最终到账金额。
平台报送信息,不直接等于最终应缴税额。
实际纳税还要根据纳税人身份、适用税率、优惠政策与真实交易情况判断。老板不仅要知道赚了多少钱,还要能解释收入和费用的来龙去脉。
02. 这4种经营情况,老板尤其要注意
第一种:只统计开票收入,不统计全部经营收入。
顾客没有索取发票,不等于这笔营业收入不需要按照规定申报。是否属于应税收入,不能由是否开票单独决定。
第二种:把平台到账金额当成全部营业收入。
平台佣金、活动补贴、退款、推广费用都会造成结算差异。只看银行卡收款金额,可能出现申报不完整或口径不一致。
第三种:同时经营多家店铺,却没有把账核对清楚。
经营多个平台和门店并不违规,但同一纳税主体的经营收入应依法归集。不同主体之间也应有真实业务依据。
第四种:营业额已经增长,记账方式却没有变化。
从每天几十单增长到上百单,仍然只看平台余额、不核对成本和收入,更容易出现账务差异。
税务机关提示,平台报送信息与商家申报信息存在差异,可能是未开票收入漏报、佣金扣除口径错误、多平台统计不全等原因。收到风险提示,不代表已经被认定违法。
真正值得关注的,不是老板开了几家店,而是收入和成本能否说清楚。
03. 月流水10万、季度30万,到底意味着什么?
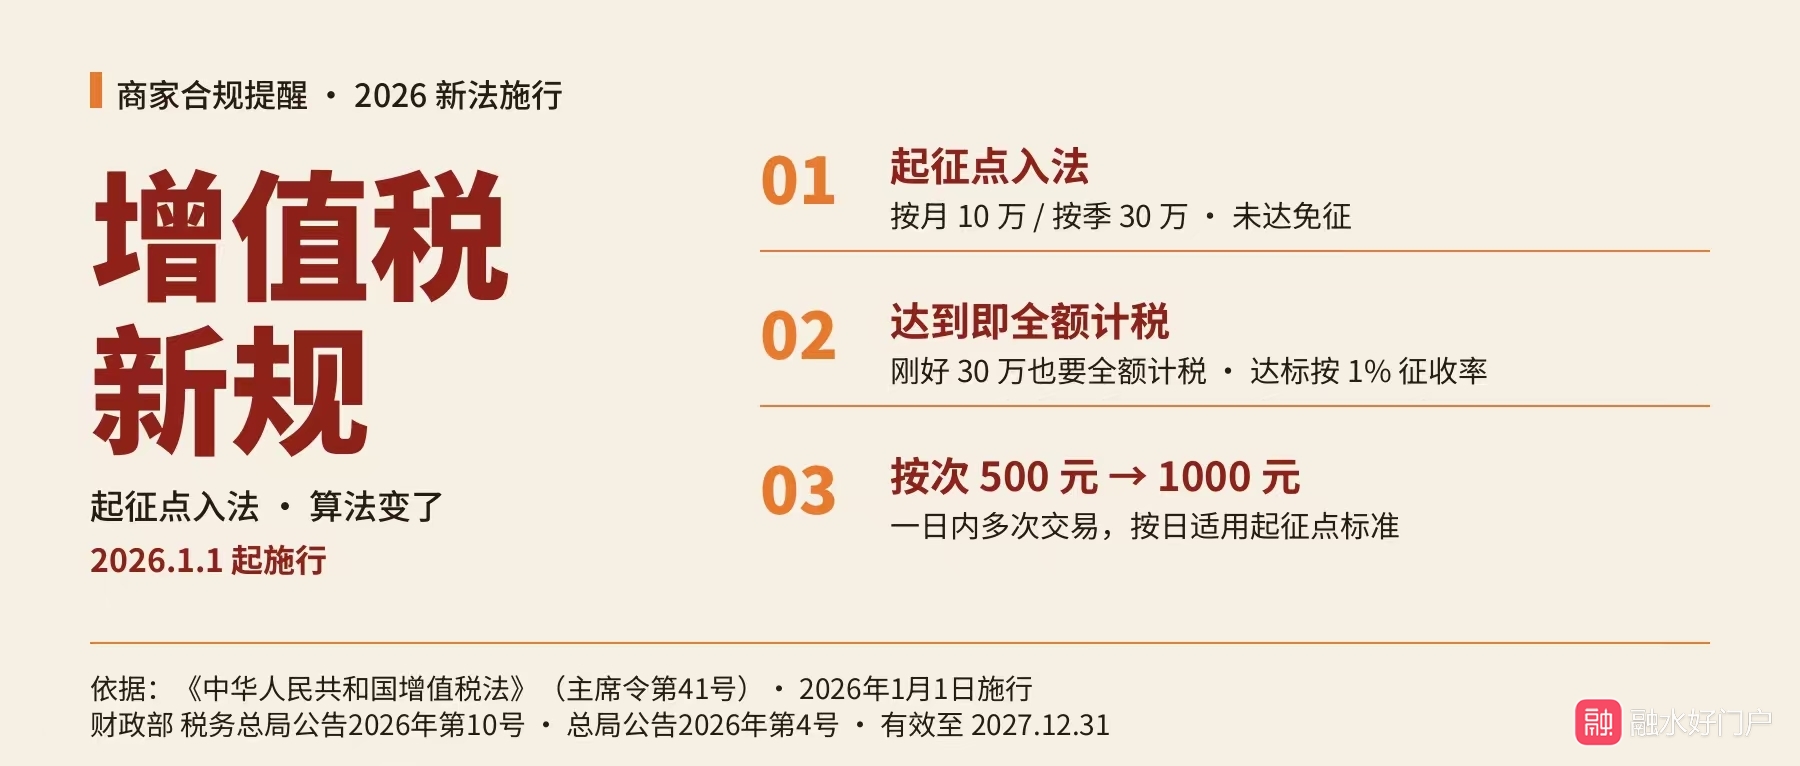
不是所有外卖商家都按同一个标准交税,也不是平台流水超过30万元就意味着要交30万元的税。
例如,符合条件的按季计税小规模纳税人,季度应税销售额29.9万元时,适用起征点规定可免征相关增值税;达到30.1万元时,应按相应规则计算缴纳。这里的销售额必须按税法口径确认,不能直接将平台显示的流水当作计税依据。
2026年至2027年,适用3%征收率的相关小规模纳税人应税交易,可按现行政策减按1%征收增值税。个体工商户经营所得个人所得税、企业所得税则需分别判断。
符合条件的小型微利企业,在年应纳税所得额不超过300万元、从业人数和资产总额等指标同时满足规定时,企业所得税实际税负可为5%;个体工商户不直接适用这一企业所得税政策。
别把营业流水、经营利润和应纳税所得额混为一谈。
04. 官方数据:变化已经发生
据2026年9月7日《经济日报》刊载、国家税务总局官网转载的报道:近9700家境内外平台履行涉税信息报送义务;申报缴税的平台内商户数较实施前增长约37%。2026年第一季度,平台内小规模纳税人向上游取得发票的金额同比增长约48%。
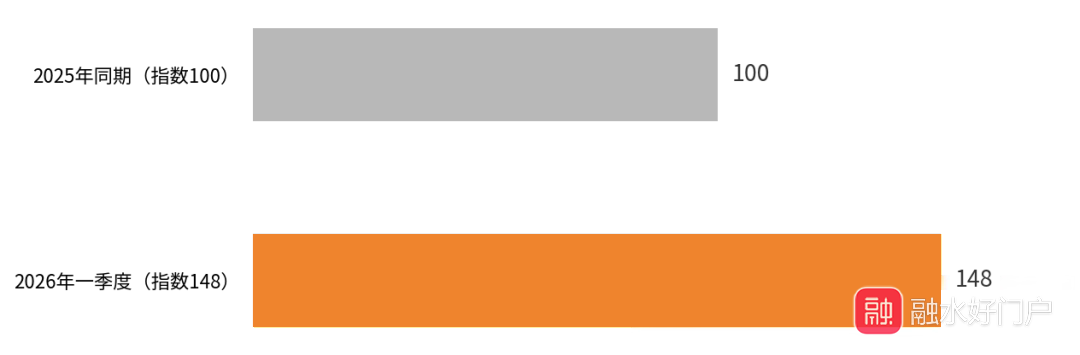
图:2026年第一季度,平台内小规模纳税人向上游取得发票金额同比增长48%(上年同期指数=100)。数据为平台经济整体,并非仅外卖行业。
这些数据反映出:商家申报正在更规范,更多经营者开始重视采购发票与成本记录。但它并不意味着所有商家的税负都会上升。
05. 现在,外卖老板最应该做的3件事
第一件:把各个平台的收入对清楚。
每月核对美团、淘宝闪购等平台的订单销售额、退款、补贴、佣金、推广费与实际结算,保留差异原因和相关证据。
第二件:把采购和经营成本记录完整。
食材、包装、房租、水电、人工、平台推广等支出,应依法保存合同、发票及相应凭证。不同税种的扣除或抵扣条件并不一样,不能认为所有成本凭证都可以直接抵税。
第三件:把每一笔订单的利润算清楚。
售价19.9元的一份外卖,扣除商家活动补贴、平台费用、食材和包材成本后,到底剩多少钱?如果老板连这个数字都不知道,盲目降价和投推广,很容易只赚销量、不赚利润。
06. 对外卖行业来说,这反而可能是一件好事
过去,不少外卖店只看销量,不算利润;有的店长期低价竞争,单量高了,却发现现金流越来越紧。经营数据变得透明,不会一下子解决所有问题,但有助于促使市场竞争回归更公平、更规范的轨道。
对一家外卖店来说,真正决定能否长期赚钱的,还是菜单结构、定价策略、出餐效率、推广投产、评价管理和复购设计。
过去做外卖,很多人拼的是谁卖得便宜;未来做外卖,更要拼谁把账算得清、把店经营得好。
税务规范不意味着生意难做了。但粗放经营的空间确实正在缩小。对认真做产品、认真服务顾客、认真控制成本的商家来说,这未必不是机会。
写在最后
外卖老板不必因为平台报送收入过度紧张,也不能再忽视收入申报和日常记账。税务合规是经营底线,精细化运营才是利润来源。
少交不该交的税,规范交应该交的税;少花不该花的推广费,把钱用在真正带来订单和利润的地方。
融水外卖,持续关注餐饮外卖行业变化,帮助商家做好店铺经营、产品结构、活动定价与精细化运营。
互动话题:你经营外卖店最关心的是税务申报、平台扣费,还是订单利润?欢迎在评论区交流。
免责声明:本文仅供政策科普与经营交流,不构成具体税务意见。实际业务应以主管税务机关和专业税务师的判断为准。


 桂公网安备 45022502000002号 | 工信部备案号:桂ICP备18009806号-3 | 国际联网备案号:45020202020054


 发表于
 提升卡
 沉默卡
 变色卡
 千斤顶