过完国庆,小肚子肉眼可见地鼓了起来。当时吃得多开心,现在就有多少“债”要还。忍了蛮多天,晚上还是没忍住——偷偷吃一个蛋挞,应该不要紧吧?于是推开了久违的蛋糕店大门……
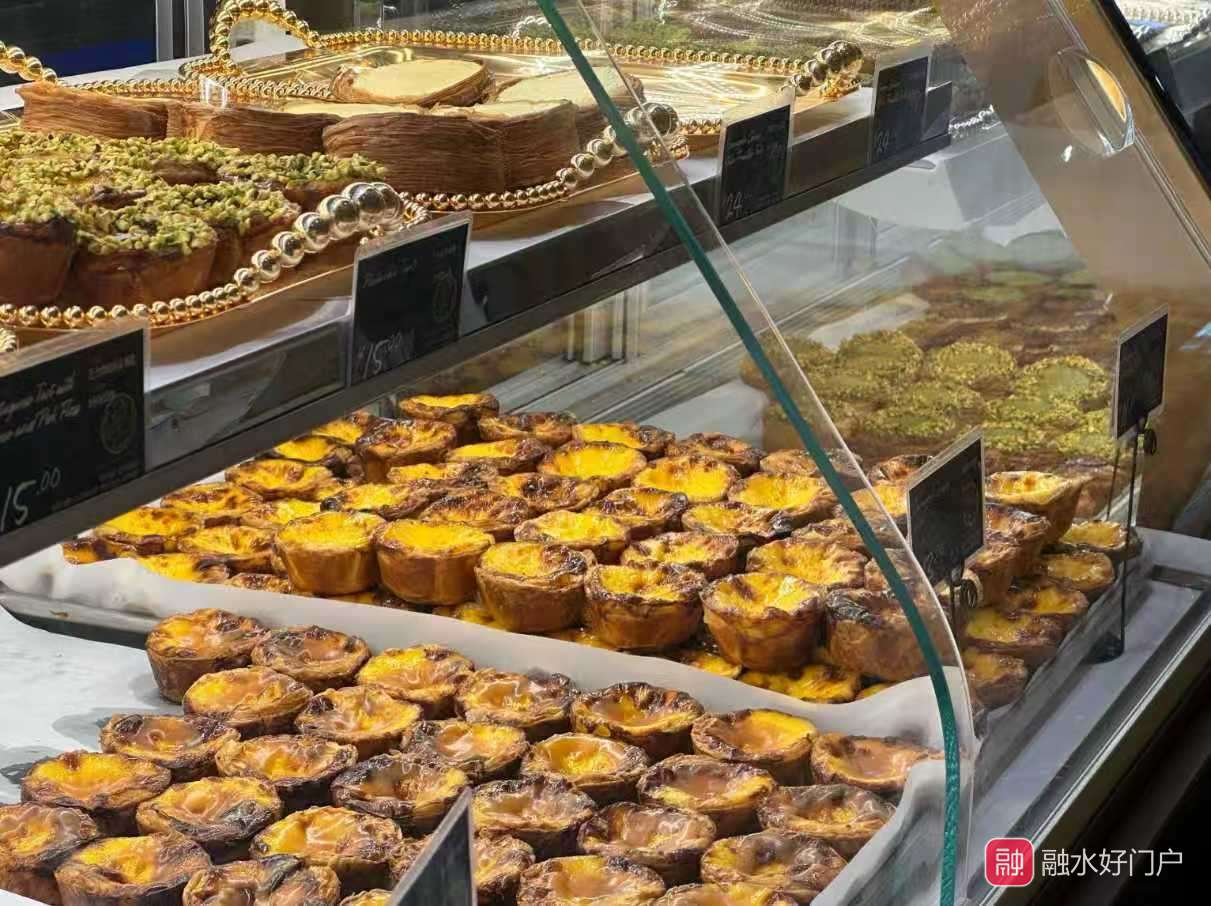
印象里,融水蛋糕店最便宜的单品也有蛋挞。只是没想到,推开这扇门,仿佛将店里店外隔成了两个世界。保鲜柜里价格标签上明晃晃的“4元/个,15元/4个”……竟一时间让我有点惘然。倒并不是买不起,而是就在这极短的一刻中脑袋已经权衡计算了几十回,最终手还是诚实地缩了回来,总觉得被“穷鬼”两个字在耳边轻轻嘲了一句。我不信邪,钻进另一家店,好家伙,——5元。连嘲讽都涨价了。无奈,落荒而逃。
果然,穷就是原罪。还是老老实实回家蒸个“芙蓉蛋”吧。
但是,忍一时海阔天空,退一步越想越气。一边等锅上气,一边翻手机,越翻越觉得这事儿不对——
以前下班顺手捎一盒蛋挞,港式的两块钱一个,超市里甚至一块钱就能拿下一个,回家微波一打,热乎的,酥皮掉一纸袋,那是打工人对自己最便宜的犒劳。葡式的贵一点,三块钱,咬一口蛋液颤巍巍的,也算小小奢侈一把。现在再看价签:港式蛋挞四块起步,葡式五块算客气,个别店甚至往六块七块上探。一个鸡蛋、一点面粉、一勺糖、半盒淡奶油,身价愣是翻了一倍还多。蛋糕店,已经开始往我们吃不起的方向一路狂奔了……
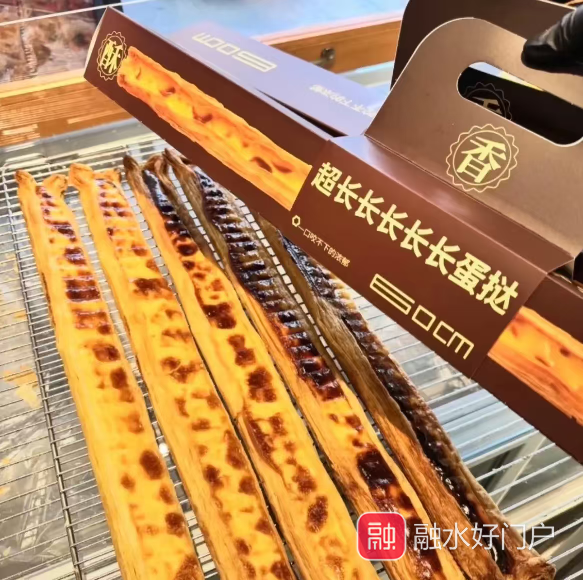
这不是我一个人的错觉。喜茶旗下的烘焙实验室,一枚蛋挞卖到三十五块,照样有人排长队。肯德基快闪店搞出三十厘米长的"巨大蛋挞",标价二十九块九,年轻人趋之若鹜。更魔幻的是那个六十厘米的超长蛋挞,原价十六块八,代购转手炒到五十六块八,排队一小时起步,买回来一看——"全是皮,没蛋液",热搜上挂了一整天。你看,店家连多倒点蛋液的成本都想省,涨价的胆子倒是一点没小。这是怎么了?事情朝我看不懂的方向发展了!于是开始了深究!
大数据上说:宏观面CPI说"没事",社零说"有事"
2026年9月,全国CPI同比上涨0.9%,核心CPI(扣除食品和能源)同比上涨1.0%。官方口径下,物价温和得几乎感觉不到。但同期社会消费品零售总额同比只增长了1.1%。消费大盘几乎不涨了,人们还在花钱,但每一笔都花得更犹豫。
这两个数字放在一起,指向一个尴尬的事实:物价没怎么涨,但消费意愿在萎缩。 蛋糕店正好卡在这个夹缝里——它不是刚需,蛋挞更不是。当人们开始收紧钱包,第一个被砍掉的就是"下班顺手捎一盒蛋挞"这种可有可无的支出。可店家又不能因为没人买就降价,因为它的成本端,正在经历另一场风暴。
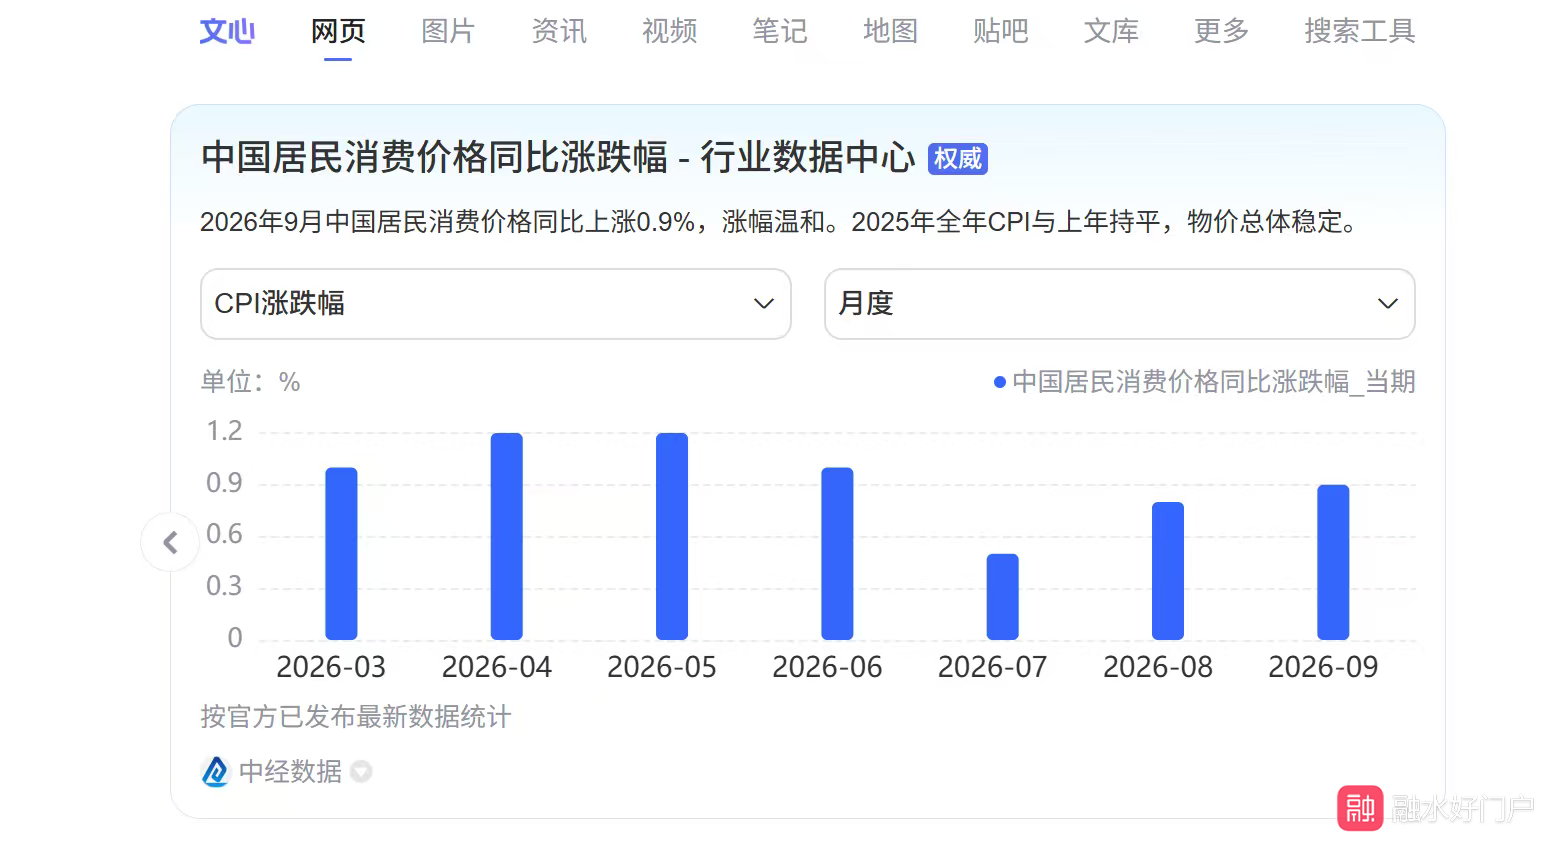
蛋挞涨幅100%,CPI只有0.9%。口径不同——CPI是加权平均的同比增速,蛋挞是单一商品的价格变动幅度,不能直接类比,但反差的方向是真实的:不是统计局算错了,是蛋挞在CPI那个篮子里,轻如鸿毛。宏观数据说岁月静好,我们的微观体验说穷鬼让一让。两边都没撒谎。
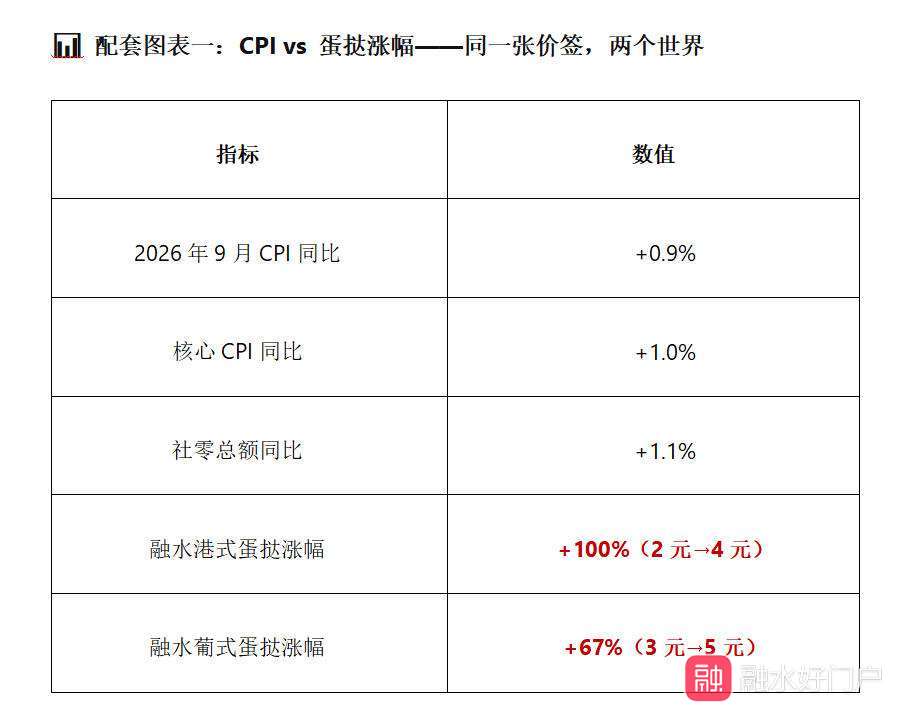
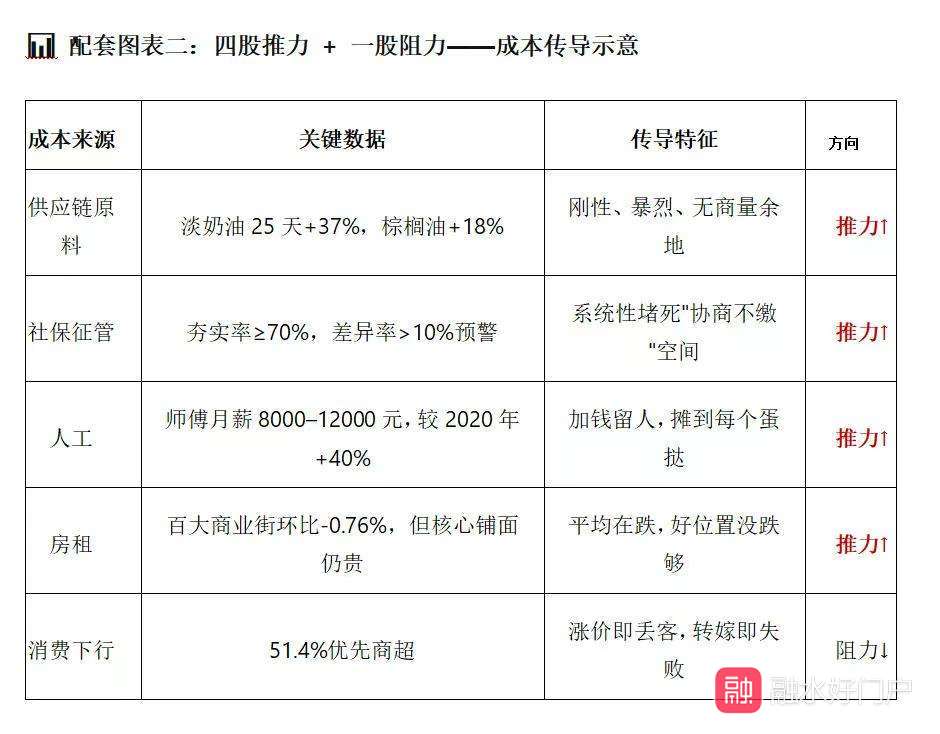
先看成本端:四股推力 + 一股阻力,同时挤压一张价签
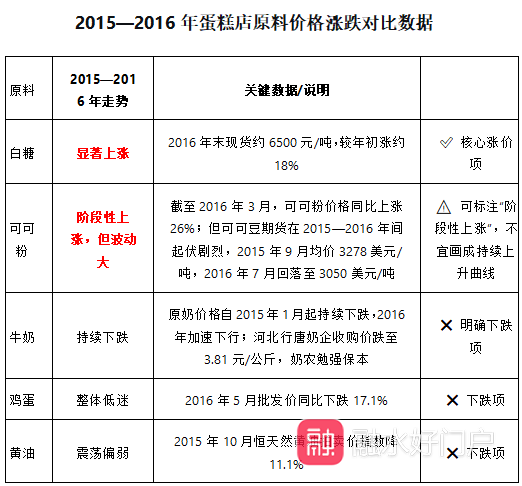
1、年初供应链的暴烈上涨。 蓝风车淡奶油25天内从610元/箱跳到835元/箱,涨幅约37%;棕榈油年内涨18%;南侨食品2026年半年报归母净利润同比暴跌79.81%,净利润缩水93%至259万元,公司在财报里白纸黑字写着"产品提价幅度低于原材料成本上涨幅度""无法有效传导成本上行压力"。这一环的压力是刚性的、不讲价钱的。
2、社保征管收紧,用人成本从"可选项"变成"必答题"。 2026年社保征管进入"以数治税"阶段,金税四期打通税务、人社、银行数据,个税申报基数与社保缴费基数自动比对,差异率超10%即触发预警。多地要求社保夯实率不低于70%,并逐年提升。对烘焙店来说,一个师傅月薪5000起步,加上社保,实际用人成本还要再抬一截。以前可以"协商不缴"的空间,正在被系统性地堵死。
3、人工本身就在涨。 大城市熟练烘焙师傅月薪8000到12000元,小县城师傅再大也就四千到六千,比2020年涨了约四成,还不好招人。年轻人宁愿送外卖,也不愿意凌晨四点起来揉面团(虽然现在量产品都是用机器揉了)。店家加钱留人,多出来的每一分,都要摊到每一个蛋挞上。
4、房租。 这里有个反直觉的数据:2026上半年百大商业街商铺租金环比下跌0.76%,81.5%的样本商业街租金在跌。但注意,跌的是"平均租金"。融水核心地段的优质铺面依然贵,而大一些的蛋糕店恰恰需要人流量大的好位置——它不能开在租金便宜的偏僻角落,因为没人流就没有生意。租金在跌,但蛋糕店需要的那个位置的租金,未必跌到了它能轻松承受的水平。
5、消费下行——这一股不是"推力",是"阻力"。 51.4%的消费者现在优先去商超买烘焙。超市靠中央工厂和规模采购,把蛋挞做到一块钱一个还有利润。街边店用同样的原料、同样的手工,做出来卖四块,消费者扭头就走。前四股力量在往上顶成本,第五股力量在往下压转嫁空间——方向不同,但合在一起,就是"不涨活不下去,涨了客人就走"的死局。
五股力量拧在一起,就是融水那张价签。但要说清楚:"2块改4块,不改就活不下去",这话的逻辑对融水这些前店后厂、开在人流地段的小店成立,却不是对所有蛋糕店的都适用的。 同一时期超市把蛋挞做到一块钱还有利润,说明"活不下去"的是特定模式——前店后厂、核心地段、高人工——而不是整个烘焙行业。涨了,你走了,它还是活不下去。这是模式的困境,不是全行业的宿命。
而一个容易被忽略的真相:不是所有成本都能"转嫁"
在消费下行适配人群持续下降的情况下,店家"将成本强行分摊给消费者",准确地说,是店家试图分摊,但消费者拒绝接盘。传导链在这里断了两次:上游原料供应商传不到中游(南侨财报原话"无法有效传导"),中游生产制作传不到销售终端(店家不敢一次涨到位),而下游销售终端传到你面前(4块钱的蛋挞),而你可能拒绝。
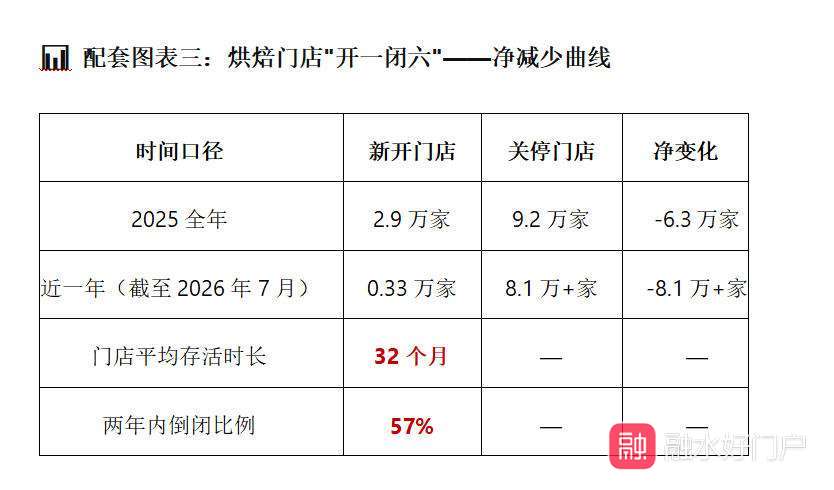
结果是行业以日均两百多家店的速度消失。窄门餐饮数据显示,2025年全年烘焙门店关停9.2万家,除去新开的2.9万家,净减少6.3万家;而2026年截至7月中旬,新开仅3334家,净减少超过8.1万家。美团调研显示,烘焙门店平均存活时长仅32个月,超过57%的门店开业两年内倒闭。关店的原因不全是涨价丢客——竞争过剩、选址失误、产品同质化都在其中——但"涨价、丢客、再涨价、再丢客"这条死亡螺旋,是其中一条清晰的死因。 那些关掉的店,有相当一部分就是"转嫁失败"的代价。
所以,解决方法是什么?怎样才能买到以前一元、二元一个的蛋挞?
分三个层面说,从店家到行业到消费者,各有一件事可以做。
店家层面:砍掉"前店后厂"的重资产模式,往"轻终端"走。
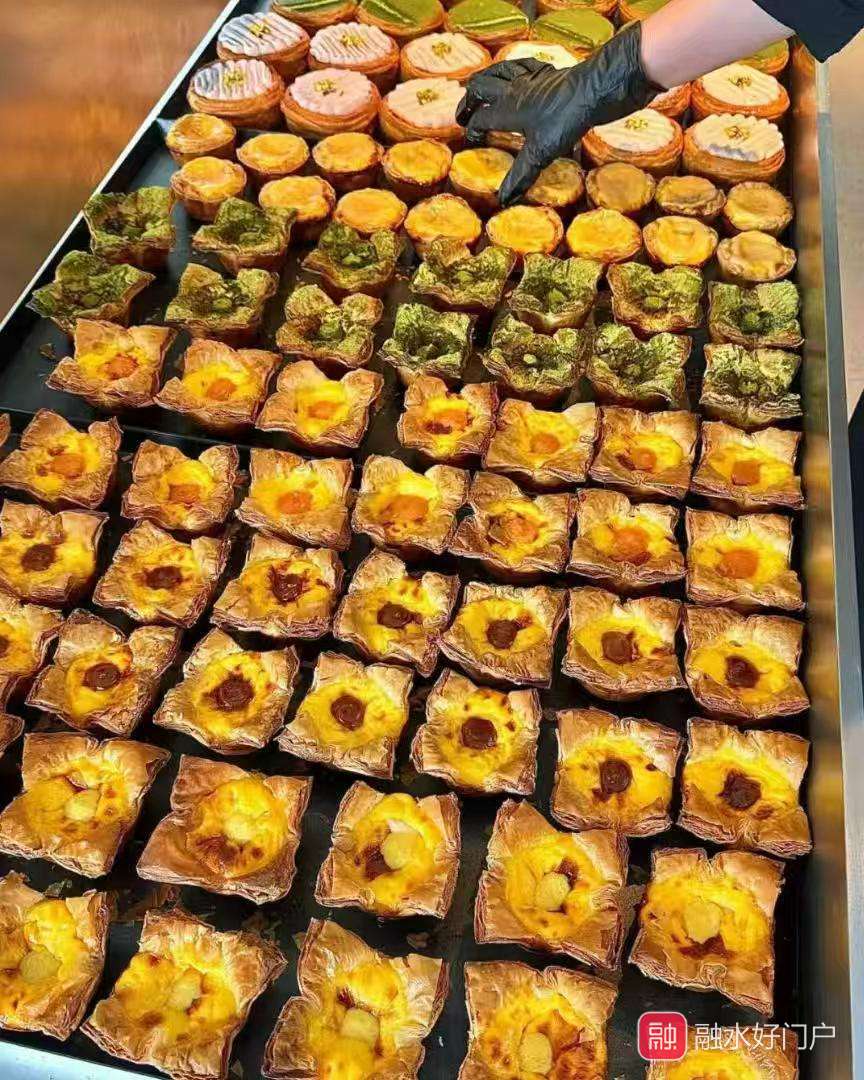
街边店最大的成本黑洞是"什么都自己做"。后厨要养烘焙师,前台要养收银,损耗自己扛。工厂店模式给出了另一条路:中央工厂统一生产,冷冻配送到店,门店1到3个人、一个冰柜、一个烤箱就能运转。贝果2.9元、吐司2.9元、蛋糕切片9.9元,照样有利润。代价是"现烤"的体验感打了折扣——但对一个只想花几块钱吃个蛋挞的人来说,现烤和复热的区别,远没有2块和4块的区别大。
如果不想彻底工厂化,至少可以做减法:砍掉低毛利、高人工的SKU,集中做两三款走量单品。一个2块钱的小餐包毛利1块,一个10块钱的欧包毛利6块,店家当然选后者——但问题是,当消费者连4块的蛋挞都嫌贵的时候,10块的欧包卖给谁?在消费下行期,做"贵而精"的风险,比做"便宜而稳"大得多。
行业层面:接受"烘焙不再是暴利品类"这个事实。
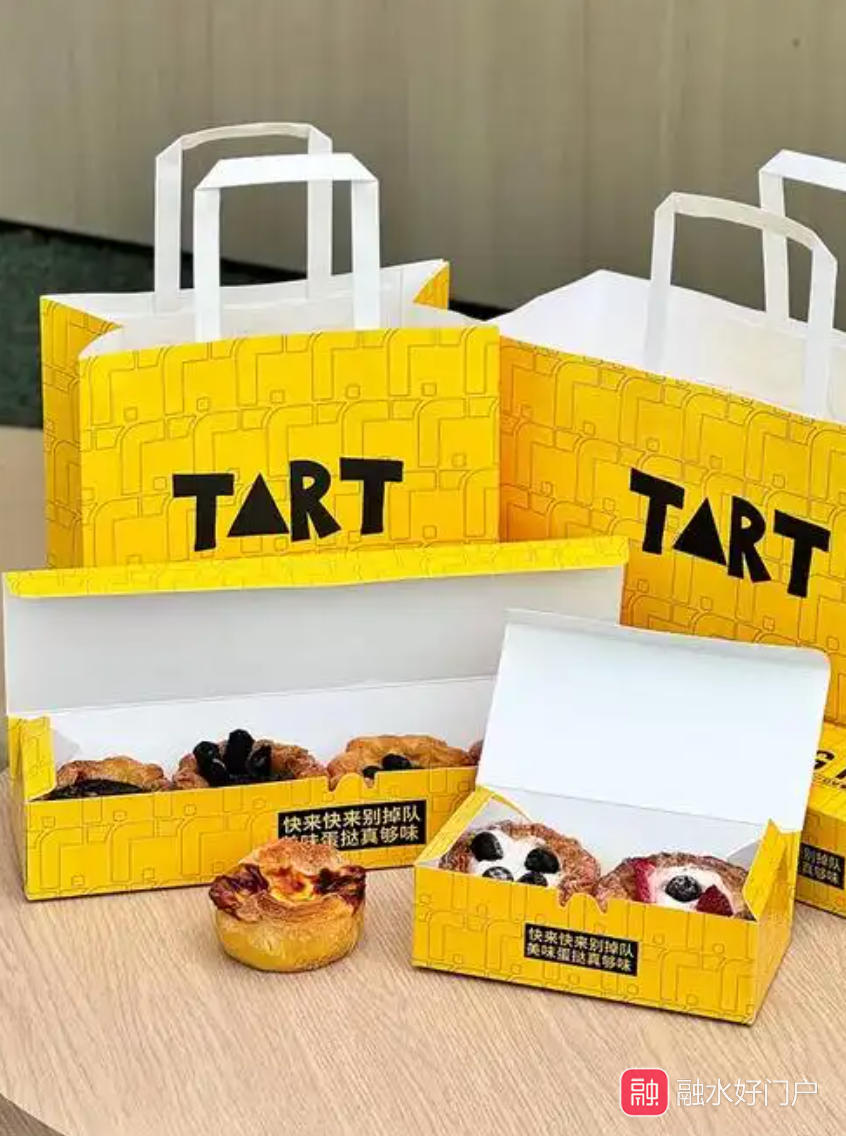
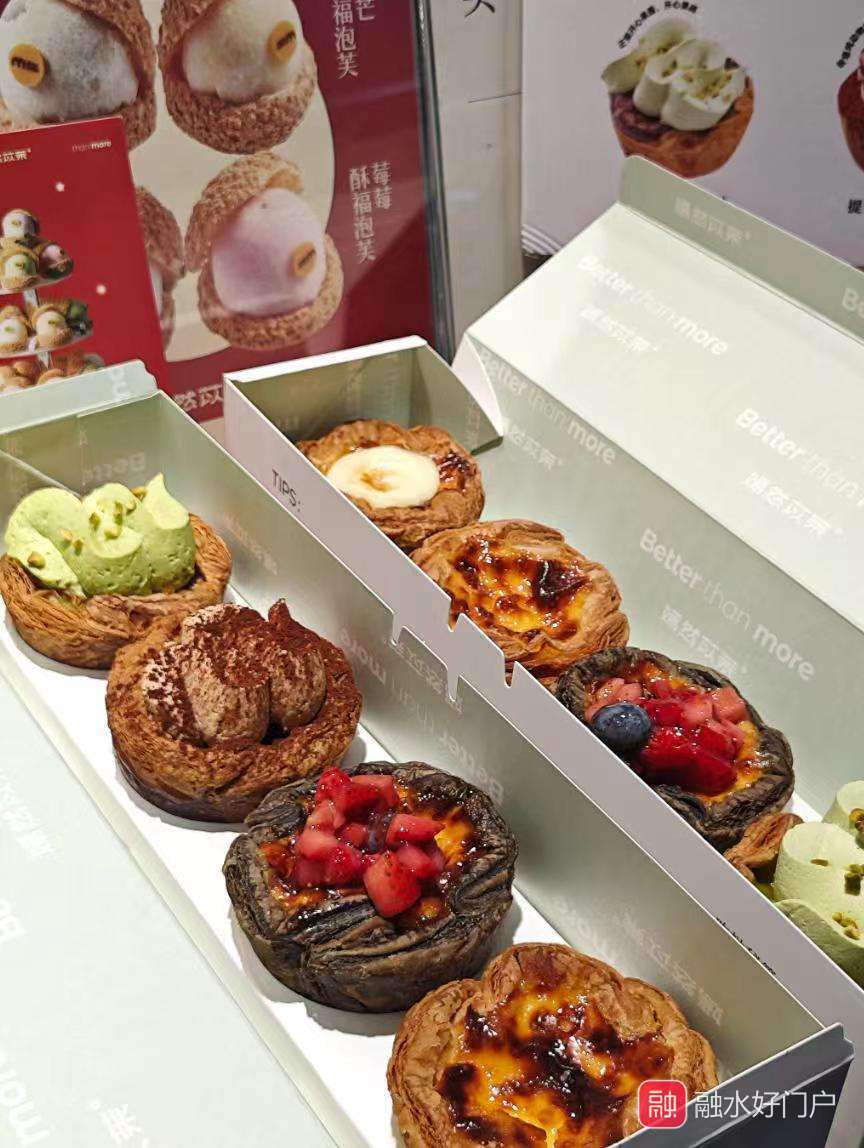
过去几年网红烘焙的逻辑是:把蛋挞包装成轻奢品,卖35块,靠社交平台种草收割一波流量,然后关店走人。这个模式在消费上行期跑得通,在社零1.1%的环境下跑不通了。活下来的店,要么像商超一样把性价比做到极致,要么像社区小店一样靠邻里复购稳住基本盘。中间那些"比超市贵、比网红便宜"的店,最危险。
消费者层面:你已经在做的事,就是最有效的"解决"。
你扭头回家蒸芙蓉蛋,成本不到一块钱。你去超市买一块钱一个的蛋挞,回家空气炸锅热三分钟。这个动作本身就在告诉市场:我愿意为蛋挞付钱,但我不愿意为你的房租、装修和网红营销付钱。 当足够多的人做出同样的选择,市场会自己找到新的平衡——超市烘焙区在扩容,工厂店在逆势开店,街边店在批量倒闭。
但要说清楚:消费者的转身,只能倒逼,不能建设。 它能淘汰旧模式,但不会自动长出新模式。二元蛋挞的回归,靠的是有人真的去做"轻终端"、做中央工厂、做规模采购,而不是靠大家都不买。这个过程很残酷,也很慢,但它是成本重新定价的唯一方式。
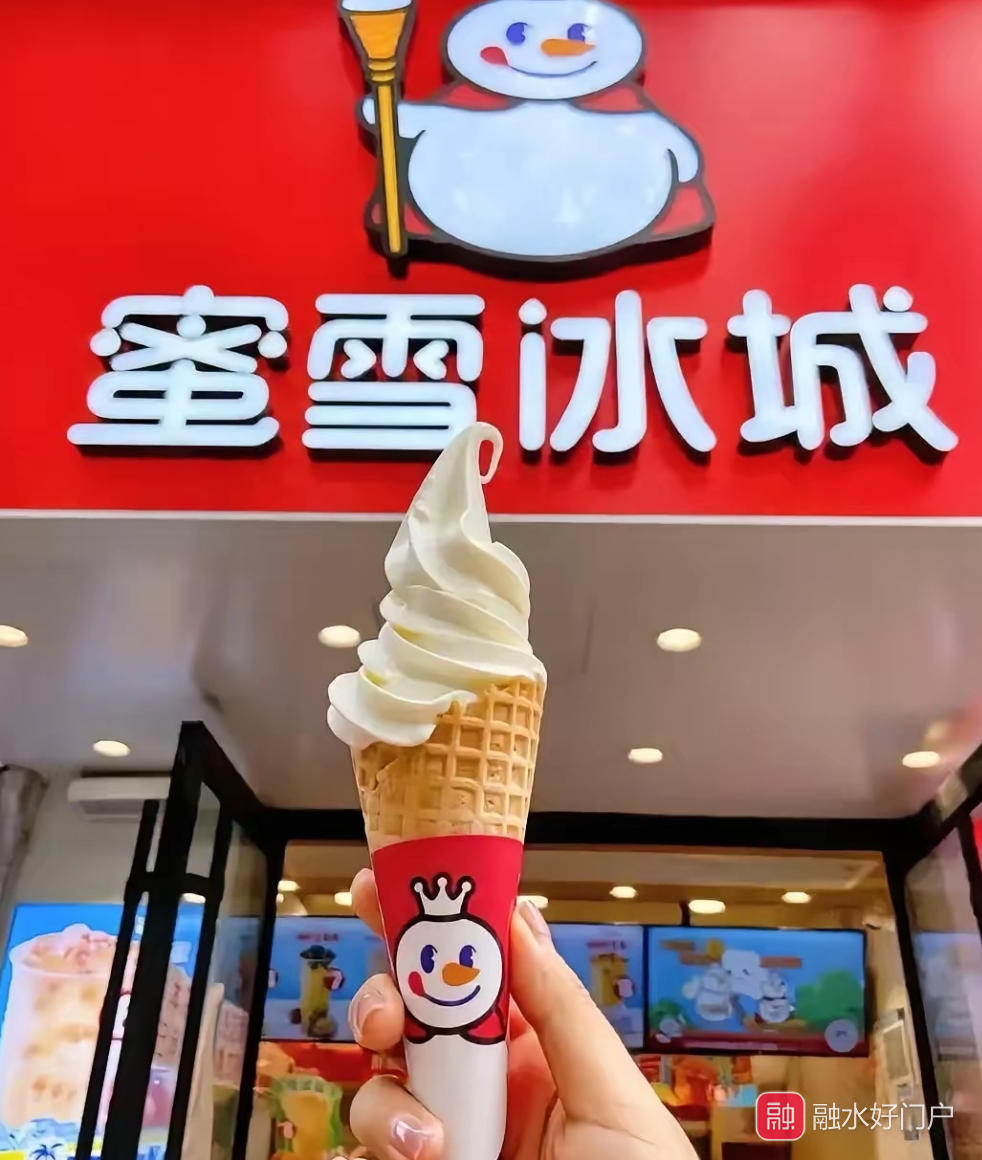
什么时候才会出现蛋糕行业的"雪王"?
蜜雪冰城用极致供应链和规模把奶茶打到几块钱一杯,烘焙行业缺的就是这样一个角色。中央工厂、冷冻配送、极简门店,这条路在超市烘焙区和工厂店身上已经跑出了雏形。但烘焙的"雪王"不会长得跟蜜雪一模一样——奶茶标准化程度高、SKU少、门店操作极简;烘焙SKU多、损耗高、"现烤"体验难完全舍弃。路径会更难,但方向是清楚的。等它成规模,一两块钱一个的蛋挞,未必是梦。
最后揭开锅盖,锅里芙蓉蛋蒸好了,一勺下去嫩嫩滑滑,甜到心里,不到两元的快乐相当满足。CPI 0.9%,社零1.1%,蛋挞涨了100%。宏观数据说岁月静好,微观体验说穷鬼让一让。
两边都没撒谎。只是那个蒸蛋的我,用两块钱不到的成本,完成了一次对整条传导链最诚实的投票。
我的钱,还是留着买鸡蛋吧。
 [复制链接]


 桂公网安备 45022502000002号 | 工信部备案号:桂ICP备18009806号-3 | 国际联网备案号:45020202020054


 发表于
 提升卡
 沉默卡
 变色卡
 千斤顶


